食材供应链全链路拆解:从产地到餐桌的效率革命
餐饮门店里一份38元的青椒炒肉,食材成本可能不到10元,但背后牵动的却是跨越数百公里的采购、仓储、分拣、配送与品控链条。食材供应链正是串联田间地头与厨房灶台的那根主线,它的效率高低,直接决定了餐饮企业的毛利空间与食客的用餐体验。在批发和零售业加速融合的今天,食材供应链早已不是简单的"买菜送货",而是一套涉及商流、物流、信息流与资金流的复合系统。本文结合食域食品网的行业观察,从结构、模式、痛点与趋势四个维度,为食品行业从业者梳理这条链路上的关键节点。
食材供应链到底包含哪些环节
很多人把食材供应链等同于"食材批发",这其实是一种窄化理解。完整的食材供应链通常涵盖以下环节:
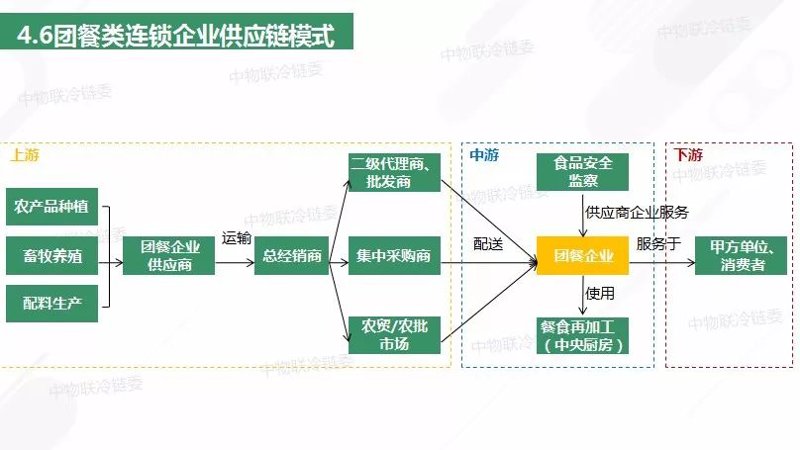
- 源头采购:对接种植基地、养殖场、水产捕捞方与食品加工厂,完成产地直采或通过产地经纪人、合作社集货。
- 集散与批发:经由一级批发商、区域经销商、代理商完成品类归集与二次分销,农批市场仍是当前重要的集散节点。
- 仓储与加工:包括常温库、冷藏库、冷冻库的分区管理,以及净菜加工、分切、预包装等初加工环节。
- 冷链配送:依托冷藏车、保温箱与城市配送网络,将食材按时按温区送达餐饮门店、超市、便利店或电商前置仓。
- 终端交付:面向餐饮企业、团餐食堂、商超零售、生鲜电商等不同渠道完成交付与结算。
值得注意的是,进出口贸易也是食材供应链的重要一环。冻品肉类、海产品、粮油及特色调味品的跨境采购,涉及报关、检验检疫、保税仓储等专业流程,对供应链服务商的资质与资金实力要求较高。
主流模式对比:农批市场、统仓统配与产地直采
当前食材供应链领域存在几种典型模式,各有适用场景,并不存在"谁一定取代谁"的简单结论。
农批市场模式是传统主力。品类齐全、现货交易灵活,中小餐饮和社区菜店依赖度高。其短板在于层层加价、品质波动大、溯源困难,价格信息也不够透明。
统仓统配模式由供应链服务商集中采购、集中仓储、统一配送,通过规模效应压缩中间环节。这类模式对信息化系统要求高,需要WMS仓储管理系统与TMS运输管理系统协同,适合连锁餐饮、团餐企业与商超渠道。
产地直采模式由采购方直接对接生产基地,减少中间商,毛利空间更大,但对采购团队的品控能力、订单预测能力和冷链配套要求苛刻。实践中,多数企业采用"直采+批发补充"的混合策略,用直采锁定核心大单品,用批发市场补足长尾品类。
此外,经销商与代理商体系在调味品、粮油、冻品等标准化程度较高的品类中依然稳固,其价值在于区域覆盖能力与账期支持,这是纯平台型玩家短期内难以完全替代的。
食材供应链的四大核心痛点
其一,损耗控制难。生鲜食材保质期短,叶菜类损耗率在传统流通环节可达20%以上。损耗既来自仓储温控不到位,也来自订单预测偏差导致的压货与缺货并存。
其二,信息不对称。产地价格、库存水位、物流在途状态若不能实时共享,采购方容易在高价时点补货,供应商也常因需求波动而被动备货。打通订单、库存与物流数据,是提升整条链路效率的基础。
其三,标准化程度低。同一品类的规格、等级、包装缺乏统一标准,导致验收环节扯皮频发。推动分级包装与验收标准前置,能显著降低交易摩擦成本。
其四,资金压力大。餐饮终端普遍存在账期,供应链企业需要垫付采购款与物流费用,现金流紧张是中小食材供应商的普遍困境。供应链金融与应收账款管理因此成为行业刚需服务。
数字化与冷链升级带来的新变化
食材供应链的升级,正沿着两条主线推进。一条是数字化:采购平台将询价、下单、对账线上化,订单数据反哺采购计划,减少盲目备货;溯源系统让一批蔬菜从基地到门店的流转路径可查,为食品安全管理提供支撑。另一条是冷链基础设施的完善:产地预冷、冷藏分拣中心与城市冷链配送网络的补强,让更多品类具备跨区域流通的条件。
对食品行业门户与采购平台而言,机会在于把分散的供应商资源、餐饮采购需求与行业资讯整合起来。食域食品网所在的食品行业门户赛道,本质上承担的是信息撮合与行业服务角色——帮助餐饮采购方找到靠谱的食材供应商,帮助批发商与经销商触达更多终端客户,同时提供行业新闻与市场行情参考。这类平台的价值不在于替代线下流通,而在于降低供需双方的搜寻成本与试错成本。
给餐饮采购与供应商的实操建议
- 建立分级供应商池:核心大单品锁定2至3家主力供应商,同时保留备选渠道,避免单一来源断供风险。
- 把验收标准写进合同:规格、等级、含水率、包装方式、到货温度等指标尽量量化,减少口头约定带来的纠纷。
- 关注季节性价格波动:叶菜、水产等品类受气候影响明显,提前锁定价格或调整菜单结构,可平滑成本波动。
- 善用行业信息渠道:定期浏览食品行业新闻与行情资讯,掌握产地丰歉、物流政策与检验检疫动态,为采购决策提供依据。
- 供应商侧重视履约数据:准时交付率、破损率、退货率等指标应持续记录,用数据说话比单纯压价更有利于长期合作。
结语
食材供应链的竞争,归根结底是效率与稳定性的竞争。从产地采购到冷链配送,每一个环节的优化都会传导到终端成本与品质。对于餐饮企业而言,选对供应链伙伴就是守住毛利底线;对于食材供应商与批发商而言,提升标准化与数字化能力,才能在渠道变革中站稳位置。食域食品网将持续关注食材供应链领域的模式演进与行业动态,为食品行业从业者提供有价值的资讯与采购参考。